3400万备孕人群,打开母婴行业前置服务新空间
链接报名参会
文丨中童观察记者 原野
随着生育支持政策持续落地、国民生殖健康意识前移,备孕已经成为整个孕产消费链路的第一入口。
据《2026天猫国际备孕品类洞察白皮书》数据,国内约 3414 万人群具备备孕意愿,对应约1707万对夫妻伴侣; 2025 年备孕营养品线上市场规模41.3亿元,同比大涨37.6%,2024‑2025 年线上销售额增幅高达45.7%;2022‑2025电商备孕品类累计销售增长90.1%,规模近乎翻倍扩张。
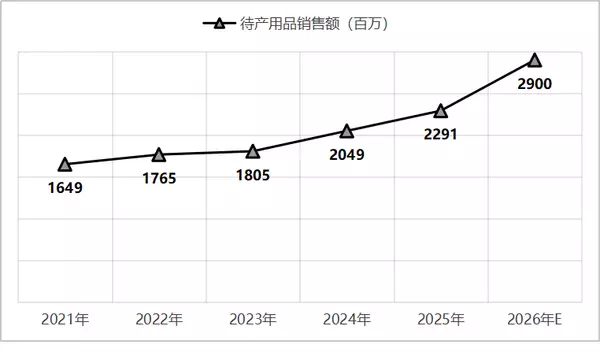
久谦对京东、天猫、抖音三大主流电商平台的监测数据显示,2021-2026年,待产用品市场规模整体保持上行态势。 2021年销售额16.49亿元,预计2026年增长至29亿元。作为孕产后置消费品类,待产用品需求偏刚性,以实物一次性采购为主,增长节奏相对稳健。
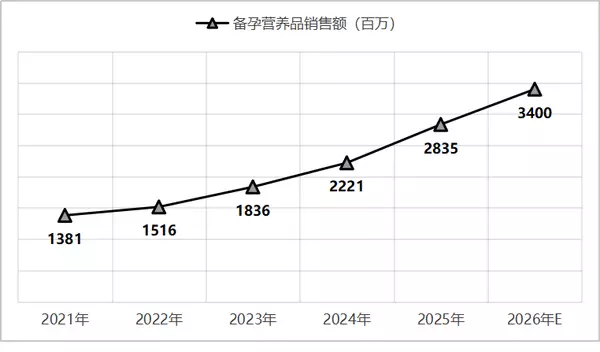
备孕营养品赛道的增长势能更为突出,同周期内呈现持续加速增长态势。 2021年市场销售额为13.81亿元,预计2026年将达34亿元。对比待产用品,备孕营养品增长斜率更高,依托生育健康意识前移、夫妻共同备孕等新需求,赛道展现出更强的增长弹性,也印证孕产消费入口正在向备孕端前置。
备孕赛道
确定性持续强化
备孕赛道的快速崛起,并非营销炒作催生的短期风口,而是政策红利释放、人口基本盘托底、消费认知迭代三者共振下的必然结果,赛道长期增长具备坚实的现实基础。
政策层面,国家正在持续推动生育关口前移,为备孕行业筑牢制度发展土壤。
国内已经搭建起鼓励生育+科学备孕并行的政策框架,从生育保障、孕前筛查到营养素普及形成完整引导体系。《十五五规划纲要草案》进一步扩大生育保险覆盖范围,推动实现政策范围内住院分娩个人 “无自付”;《国家免费孕前优生健康检查项目实施方案》面向备孕夫妇开放 20 多项免费筛查项目,落地叶酸免费供给服务;《出生缺陷防治能力提升计划》提出2027年孕前优生检查覆盖率力争达到90%以上。备孕的干预窗口应当前置到怀孕之前,这套自上而下的国民教育,也为商业备孕市场培育了广阔的用户土壤。
当前25‑34岁依旧是备孕主力年龄段,其中30‑34岁人群占比最高,整体备孕群体年龄呈现上移趋势;消费主力集中在本科及以上学历、中高收入家庭,同时已婚已育的多孩家庭,成为市场不可忽视的新增增量。对于产业从业者而言,一个关键变化正在发生:备孕不再是女性单方面的事。调研数据显示,98% 的消费者认可男性应当同步参与备孕健康管理,“夫妻共进” 已经成为社会普遍共识,男性备孕市场也由此从过去行业里的边缘配角,转变为极具挖掘空间的增量赛道。
欧美市场普遍提倡孕前6 个月开启夫妻共同调理,推行分人群的个性化营养方案;日韩立足东亚人体体质,将药食同源理念和标准化复合补剂相结合,男性主动参与备孕调理的社会氛围浓厚。受海外循证营养理念的启发,国内消费者正在跳出 “只补充叶酸” 的简单认知,备孕需求向着全周期干预、精细化个体调理的方向持续演进。
站在产业视角来看,政策完成的是面向全民的基础科普与普惠保障,并不能覆盖全部个性化诉求。公共医疗服务聚焦大众普惠,解决基础孕前筛查、基础叶酸供给等普适性需求;而商业化备孕营养品,更多承接高龄备孕、多囊问题、卵巢储备减退、精子质量优化等人群的进阶、个性化调理诉求。公共服务与商业产品二者属于互补关系,而非互相替代,这也正是商业品牌的机会所在。
读懂新一代备孕消费者
不少品牌在开展备孕品类的产品开发与营销时,习惯用 “25‑35 岁备孕女性” 这一单一标签概括全部目标人群。但《2026 天猫国际备孕品类洞察白皮书》显示,备孕人群内部需求分化明显,市场存在夫妻共进型、相信科学型、提前规划型、年龄焦虑型、轻量佛系型、被动响应型六大典型行为画像,并且同一个消费者可以同时匹配多种类型,不能用统一的产品和话术去覆盖全部群体。
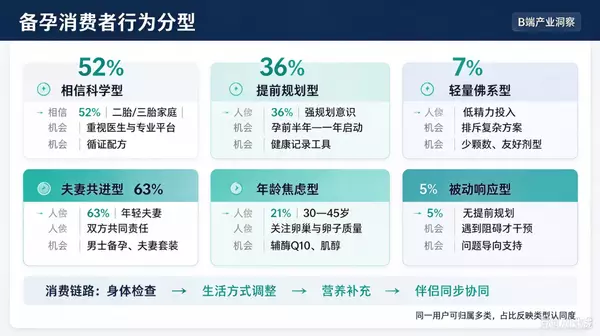
备孕消费人群分化为六大行为模式,不同群体在备孕观念、行动节奏、产品偏好上差异显著;同一用户可同时归属多种类型。
其中,夫妻共进型代表备孕从女性专属转向家庭共担的社会趋势,男士备孕产品、夫妻套装拥有明确市场机会;相信科学型人群重视专业背书,循证配方、医生权威内容更易打动该群体;提前规划型用户前置筹备周期长,更容易建立品牌长期心智;年龄焦虑型付费意愿强,卵巢养护、卵子质量相关功效成分是核心卖点;而占比较小的轻量佛系与被动响应型人群,则对简易剂型、问题解决方案有突出诉求。
品类需求分化
《白皮书》指出,从需求结构来看,男女备孕诉求已经出现明显分化,女性赛道向内分泌、卵巢养护、全身综合养护纵深挖掘,沉寂已久的男性备孕赛道正式完成从营销概念到真实消费的跨越。
落到女性备孕市场,卵巢功能维护、内分泌调节、全身体质养护已经构成消费的三大核心主线。当代备孕女性面临高龄推迟生育、工作压力大、作息不规律等现实问题,卵子质量、激素波动成为普遍焦虑点。调研数据显示,改善卵巢功能、提升卵子质量、调节激素平衡三类功效的用户关注度全部突破60%。普通叶酸如今已经沦为市场基础配置,只能够覆盖大众普惠补充需求,无法满足有特殊身体困扰人群的进阶诉求。
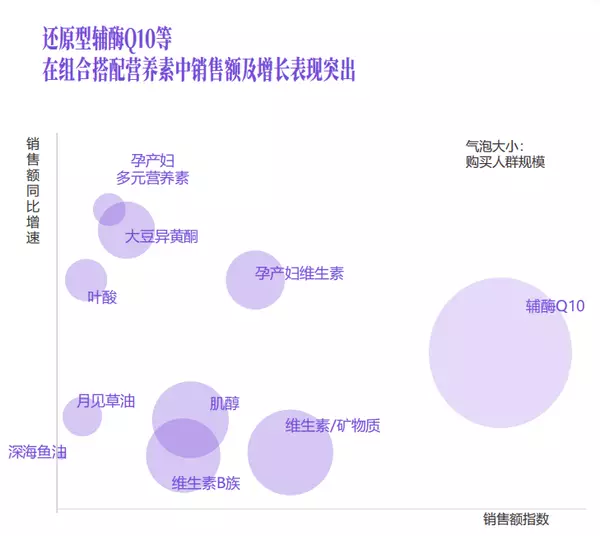
在此背景下,活性叶酸、还原型辅酶Q10、肌醇逐步成长为赛道核心热门原料。
活性叶酸,专门适配叶酸代谢能力不足的人群,规避普通叶酸代谢转化的短板;肌醇多用于多囊卵巢相关人群的营养调理;还原型辅酶Q10聚焦卵泡线粒体能量代谢,改善卵子发育环境;除此之外,生殖道益生菌瞄准女性生殖微生态平衡。多种原料不再单打独斗,以复配组合的形式搭建起高阶备孕产品矩阵,针对不同身体困扰实现定向营养干预,区别于大而全的通用复合维生素。
资料来源:《2026天猫国际备孕品类洞察白皮书》
同时,亚健康已经成为备孕群体的普遍痛点,69%的备孕消费者期待借助营养补充改善身体综合状态,市场需求不再局限生殖器官调理,免疫力提升、抗氧化、肠道微生态、气血调理等衍生需求同步释放,也带动益生菌、补铁制剂、DHA 等关联品类的消费扩容。
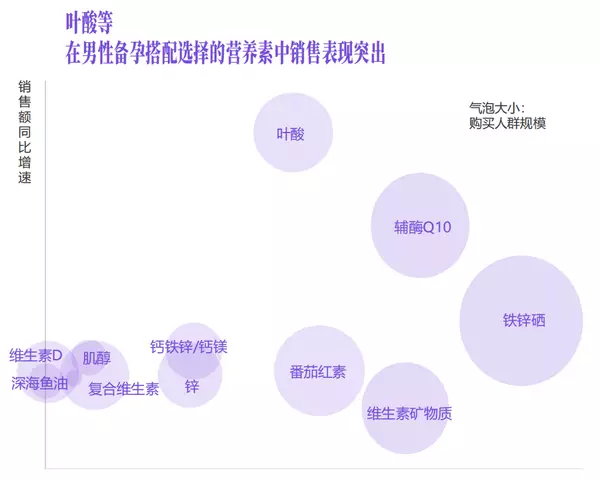
男性备孕市场的变化,是本轮品类升级中不可忽视的增量看点,赛道正走出过去依附女性产品的附属定位,转化为独立消费板块。过去很长一段时间,男性备孕更多停留在传播概念,市面上大多只是女性产品附带简易男性配套版本,产品同质化、配方简化,难以匹配真实的生理需求。而随着 “夫妻共进” 的备孕理念普及,超六成备孕男性愿意主动选择复合营养补剂,男性专属营养迎来真实的消费土壤。
资料来源:《2026天猫国际备孕品类洞察白皮书》
在成分选择上,锌、硒、辅酶 Q10、左旋肉碱、番茄红素构成男性备孕的核心原料库。锌与硒参与精子生成以及睾酮合成,维持精子活力;辅酶 Q10 负责为精子细胞提供线粒体能量;左旋肉碱、番茄红素起到抗氧化作用,减少氧化损伤对精子质量带来的负面影响。产业端也顺势调整产品开发逻辑,男女分版的定制化复合营养配方成为主流创新方向,针对男女不同生理特征匹配差异化原料配比。而夫妻同调套装,凭借一站式满足夫妻双方备孕需求的场景价值,成为拉升客单价、打造爆款的重要产品形态。
四类玩家同台竞技
备孕营养品赛道需求快速扩容,吸引多元市场主体入局,当前市场大致分化为四股核心竞争力量,不同玩家依托自身资源禀赋,占据差异化生态位,也形成错位竞争的行业格局。
第一类是国际传统大厂,以爱乐维为典型代表。这类品牌凭借早期市场教育、全球临床沉淀,牢牢守住基础复合维生素的基本盘,拥有极高用户认知度。产品矩阵发展成熟,男女分版产品线布局完善,线上电商与线下药店、妇幼渠道协同渗透。其核心优势在于品牌心智、成熟配方体系以及医疗渠道的专业背书,在大众基础备孕营养品市场具备难以撼动的份额优势;短板在于针对多囊、卵巢储备下降等细分人群的高阶功效产品迭代节奏偏慢,部分配方更多沿用海外原版,对国内人群体质的本土化适配尚有优化空间。
第二类为海外细分跨境品牌,大多以天猫国际作为入华核心阵地。该群体避开通用复合维生素的红海竞争,主打活性叶酸、还原型辅酶Q10、肌醇等功效型细分原料,同时擅长剂型创新,液体、闪释粉、便携条包等新型产品层出不穷。品牌瞄准高龄、多囊、试管备孕等精准细分人群做深度运营,依托跨境电商快速触达垂直用户。但该类玩家同样存在现实挑战:跨境进口产品需要面对中外膳食摄入差异,直接照搬海外剂量容易出现适配风险;同时部分品牌缺少国内临床数据支撑,专业医疗渠道渗透能力偏弱,销售高度依赖线上内容种草。
第三类是国内老牌孕产营养企业。这类品牌长期深耕妇幼、药店等线下渠道,深度对接国内妇幼医疗体系,对国内居民膳食结构、备孕人群生理特征理解更深。产品开发以《中国居民膳食指南》作为底层依据,主打本土化循证配方,在线下妇幼机构、母婴门店拥有稳固的渠道网络与医生资源。相比跨境品牌,本土老牌企业更擅长落地符合国人营养基准的产品;短板在于线上声量偏弱,功效细分新品迭代速度较慢,在网红成分、创新剂型的市场反应上滞后于跨境新锐。
第四类是国内健康食品新锐品牌。依托国内成熟ODM/OEM供应链,新锐品牌可以快速完成产品落地,入局门槛相对较低。多数品牌主打高性价比,紧跟平台流量热点,围绕肌醇、活性叶酸等网红成分打造产品。但行业痛点同样突出,大部分新锐品牌将重心放在营销投放与短视频内容转化,研发投入不足,普遍缺少人体试食、临床观察等实证数据沉淀,配方多为供应链公版方案,产品同质化严重,难以构建长期品牌壁垒。
结语
中童观察记者认为,备孕,是整个孕产母婴消费链路的起点,也是品牌抢占用户心智、拉长用户生命周期的关键入口。
3414万备孕人群,这批家庭一旦建立品牌信任,需求会自然顺延到孕期营养、待产用品、产后修复乃至婴幼儿消费,大幅提升用户全生命周期价值。对母婴品牌而言,布局备孕赛道,本质是抢占 “生命早期一千天” 的最早用户窗口。
不可否认,备孕是线上属性极强的赛道:用户习惯在线上获取科普知识、对比成分、完成购买,社媒内容种草与电商交易深度绑定,线上既是主要教育阵地,也是核心成交场域。
但这并不意味着线下没有机会。备孕用户普遍存在信息焦虑,网上信息繁杂真假难辨,恰恰给线下母婴门店、妇幼渠道留出差异化空间:线下可以依托面对面咨询、一对一营养解读、会员长期随访服务,承接线上无法实现的信任深度;同时母婴渠道本身沉淀大量备孕、准孕家庭,可把备孕营养和孕期、产后、婴童品类做场景联动,打通从备孕到育儿的会员生命周期,这是纯线上很难复制的优势。返回搜狐,查看更多
相关知识
孩子王•中国母婴童行业领袖峰会圆满落幕
科学备孕成社会共识,备孕消费市场走向多元化、精细化、专业化
适孕人群的 “备孕神器” ,金秀儿如何引领优生优育新范式?
备孕赛道消费增长可观,科学备孕成趋势
母婴平台用户生命周期管理:谁能从备孕服务到宝宝6岁?
备孕到育儿全周期服务哪家好?母婴平台综合能力分析
覆盖备孕到宝宝6岁场景的母婴工具,用户信任度高吗
大象财经报道|2.16亿条数据 备孕优育数据库正式启用
2026 最新匠心严选湛江哪家产康可以做孕前调理【乐美产康】备孕体质调养放心全攻略
水滴“接好孕”母婴险上线,覆盖孕育全过程,支持试管及多胎投保
原文链接: 3400万备孕人群,打开母婴行业前置服务新空间 https://m.youele.com/newsview19854.html